Купон 15%, а доходность показывают 12% — и человек не понимает, где обман.
Обмана нет: купон считается от номинала, а доходность от того,
сколько вы заплатили. Причём если бумага стоит дороже номинала,
доходность будет ниже купона, и наоборот.
Промокод подставится сам — вводить ничего не нужно. Облигации входят
в тариф Profi.
01 · Виды
Три доходности, которые путают
КупоннаяКупон, делённый на номинал. Постоянная величина, записанная
в условиях выпуска. Причём к тому, сколько заработает покупатель,
отношения почти не имеет.
ТекущаяКупон за год, делённый на сегодняшнюю цену. Показывает,
какой процент годовых приносят выплаты, но не учитывает разницу
между ценой и номиналом при погашении.
К погашениюГлавная. Учитывает всё: купоны, срок и то, что при погашении
вернут номинал — а вы, возможно, заплатили больше либо меньше.
Именно её показывают в таблицах.
Пример, где видна разница. Бумага с купоном 15% стоит 107% номинала.
Купонная доходность так и остаётся 15%, текущая падает примерно до 14%,
а к погашению — ещё ниже, потому что переплаченные семь процентов
при погашении не вернут. Причём чем ближе погашение, тем сильнее
это бьёт по расчёту.
02 · Кривая
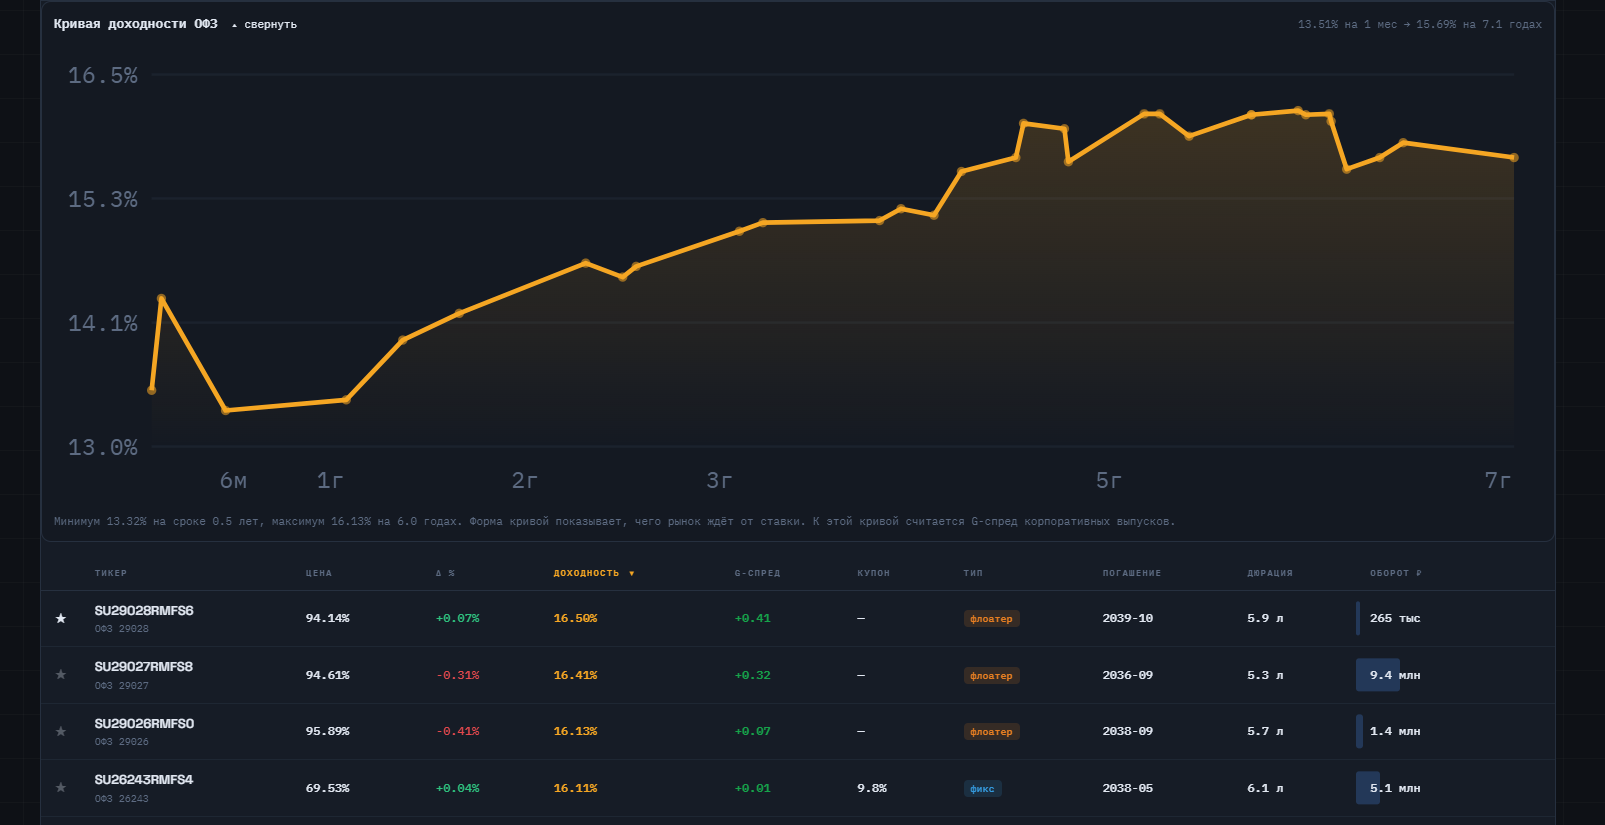
Кривая доходности ОФЗ
Доходность государственных бумаг по всем срокам — от месяца до семи лет.
Кривая показывает, сколько платит государство за деньги на разный срок.
Причём её форма говорит о том, чего рынок ждёт от ставки.
Как она выглядит сейчас. На месяце 13.44%, провал
до 13.23% на полугодии, дальше ровный подъём до 16.10%
на пяти годах, а затем лёгкий спад — на семи годах 15.68%.
Провал на коротком концеКороткие деньги стоят дешевле длинных — обычная картина.
Причём когда короткие становятся дороже длинных, это признак того,
что рынок ждёт снижения ставки.
Подъём до пяти летЗа более долгий срок требуют больше: деньги замораживаются,
и риск изменения ставки выше.
Плато и спад после пяти летДальний конец перестаёт расти. Значит рынок не считает,
что ставка останется высокой десятилетие.
Зачем это знатьКривая — точка отсчёта. Любую корпоративную бумагу сравнивают
не с абстрактной ставкой, а с государственной того же срока.
03 · Премия
Сколько доплачивают за риск
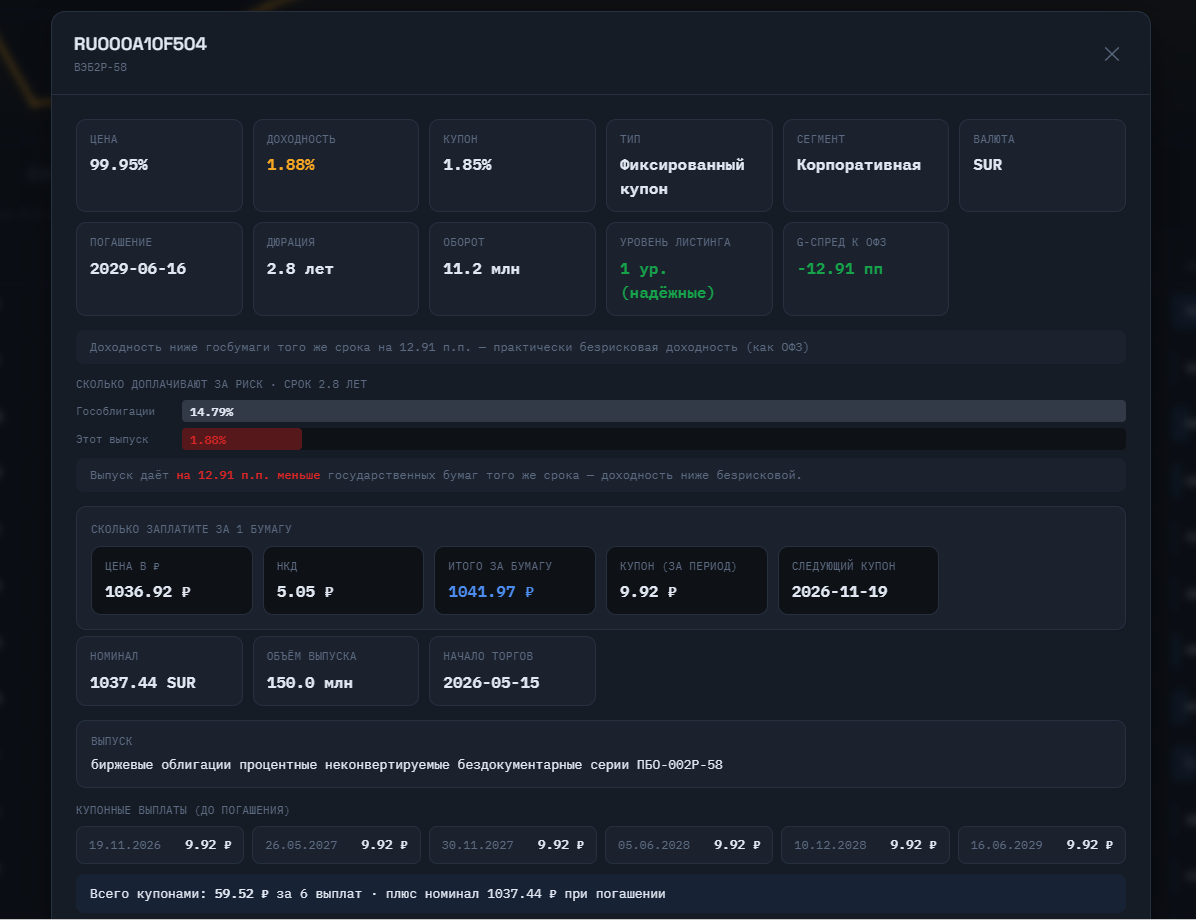
В карточке выпуска: доходность государственных бумаг того же срока
против доходности этой облигации.
Это и есть G-спред. Разница между доходностью выпуска и кривой ОФЗ
на его сроке. Медиана по корпоративному рынку — 3.37 пункта:
столько в среднем доплачивают за то, что занимает не государство,
а компания.
До одного пунктаПрактически безрисковая
доходность. Такие выпуски у крупнейших эмитентов — Роснефть, РЖД,
Сбербанк.
Один-четыре пунктаУмеренная премия.
Обычное состояние надёжной корпоративной бумаги.
Четыре-восемьЗаметная премия. Причём
за ней всегда есть причина, и стоит понять какая.
Выше восьмиРынок закладывает серьёзный
риск. Плюс высокая доходность здесь — плата за него, а не выгода.
04 · Дюрация
Дюрация простыми словами
Не срок до погашения, а средний срок возврата денег с учётом
купонов. Причём чем чаще и крупнее выплаты, тем дюрация короче
при той же дате погашения.
Что показываетКак быстро вернутся вложенные деньги. У бумаги с погашением
через семь лет и щедрыми купонами дюрация может быть около пяти:
часть денег придёт раньше.
Зачем нужнаЭто мера чувствительности к ставке. Причём при росте ставки
на процент цена бумаги падает примерно на величину дюрации
в процентах — длинные бумаги проседают сильнее.
Живой пример: у ОФЗ 26238 дюрация 7.1 года при доходности 15.68%.
Причём если ставка вырастет на пункт, цена такой бумаги просядет
заметно сильнее, чем у двухлетней.
05 · Честно
Что нужно понимать
Доходность к погашению — расчёт, а не обещание. Она предполагает,
что вы додержите бумагу до конца и будете вкладывать полученные купоны
под ту же ставку. Причём на деле ставки меняются, и итог выйдет иным.
При оферте расчёт вводит в заблуждение. Доходность считается
к погашению, а эмитент может выкупить бумагу гораздо раньше и после
этого снизить купон. Плюс поэтому дату оферты надо смотреть отдельно.
На коротком сроке расчёт вырождается. Если до погашения остались
дни, а цена выше номинала, годовая доходность даёт дикие отрицательные
числа. Причём такие выпуски помечены пояснением — сравнивать их
с другими нельзя.
Налог не учтён. Все доходности показаны до вычета налога
на купоны и на разницу цен.
06 · Доступ
Как посмотреть
Облигации идут вместе с акциями и фондами.
Кривая ОФЗ, доходности и премия к государственным считаются по всем
выпускам: 58 ОФЗ и почти полторы тысячи корпоративных.
Купон считается от номинала и записан в условиях выпуска.
Доходность — от суммы, которую вы реально заплатили, и учитывает,
что при погашении вернут именно номинал.
Что такое доходность к погашению?
Сколько процентов годовых принесёт бумага, если купить её сегодня
по текущей цене и додержать до погашения, вкладывая купоны под ту же
ставку. Это расчётная величина, а не гарантия.
Какая доходность у ОФЗ сейчас?
По 58 выпускам медиана около 14.6%. Причём разброс большой:
короткие дают порядка 13.2-13.4%, самые доходные — до 16.5%.
Что показывает кривая доходности?
Сколько платит государство за деньги на каждый срок — от месяца
до семи лет. Форма кривой говорит о том, чего рынок ждёт от ставки:
подъём означает, что за долгий срок требуют больше.
Что такое дюрация облигации?
Средний срок возврата вложенных денег с учётом купонов. Плюс это
мера чувствительности к ставке: чем дюрация больше, тем сильнее
падает цена при её росте.
Почему у некоторых облигаций доходность отрицательная?
Потому что цена выше номинала, а до погашения остались дни либо
недели. Расчёт годовой доходности на таком сроке вырождается —
такие выпуски помечены отдельно.
Посмотрите, что происходит на рынке сегодня
Trial открывает все семь рынков на сутки: акции, фьючерсы, фонды, облигации, компании, индексы и крипту.
Доступны сканер, тепловая карта, сила, уровни, каналы, клинья, трендовые
линии, поведение зон, история и оповещения.
Такие события мы публикуем в каналах AlphaGraph — крупные сделки,
стены заявок, аномальные объёмы. Факты без прогнозов и рекомендаций.
Подробнее о каналах.