Корпоративные облигации: за что доплачивают 6.6 процента
Три уровня листинга дают три разные доходности: 15.61%
на первом, 16.35% на втором и 22.18% на третьем.
Разница не подарок: премия к государственным бумагам растёт
с 1.69 пункта до 8.57 — впятеро.
Промокод подставится сам — карта не нужна. Пробный доступ на 3 дня открывает все рынки.
alphagraph.ru/app · Корпоративный сегмент
01 · Первый уровень
Надёжные: 266 выпусков
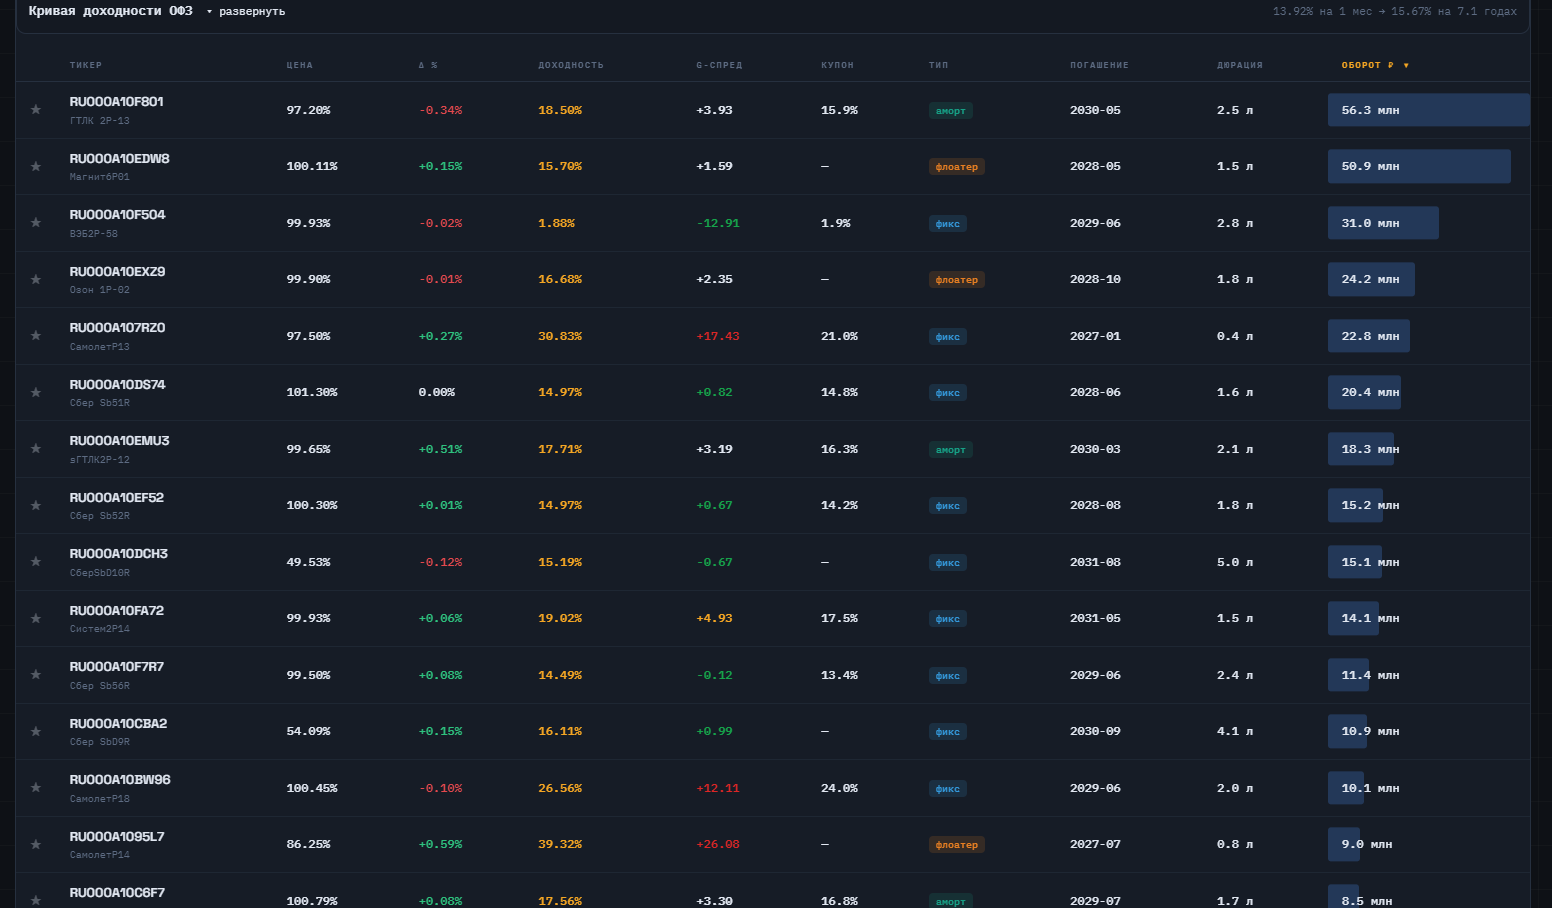
Первый уровень: G-спред в основном зелёный — доходность близка
к государственным бумагам.
Доходность медиана 15.61%, премия к ОФЗ 1.69 пункта. Это
и есть плата за корпоративный риск в чистом виде: полтора процента
сверх государства. Требования биржи к таким выпускам самые строгие.
Примеры ликвидных: Магнит 6P01 — 15.90% при спреде 1.79,
Ростелеком 1P7R — 15.17% при 1.94, ГТЛК 2P-13 — 18.43%
при 3.86.
02 · Второй уровень
Средние: 385 выпусков
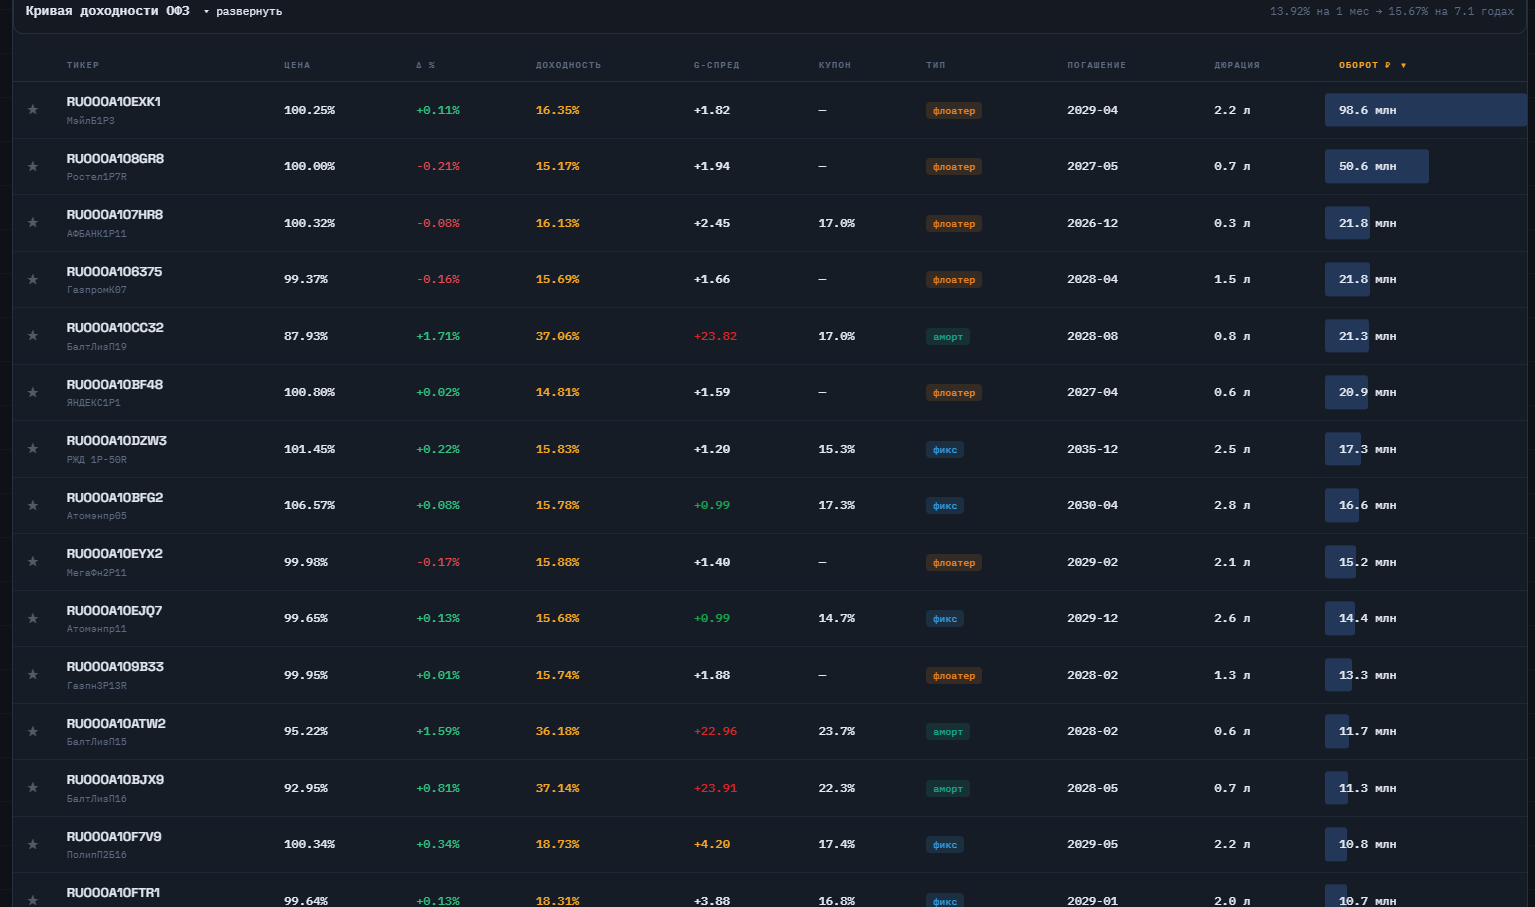
Второй уровень: премия чуть выше, требования мягче.
Доходность 16.35%, премия 2.45 пункта. Разница с первым
уровнем невелика — меньше процента. Здесь много крупных
и понятных эмитентов, просто выпуск оформлен иначе.
03 · Третий уровень
Третий уровень: 642 выпуска — половина рынка
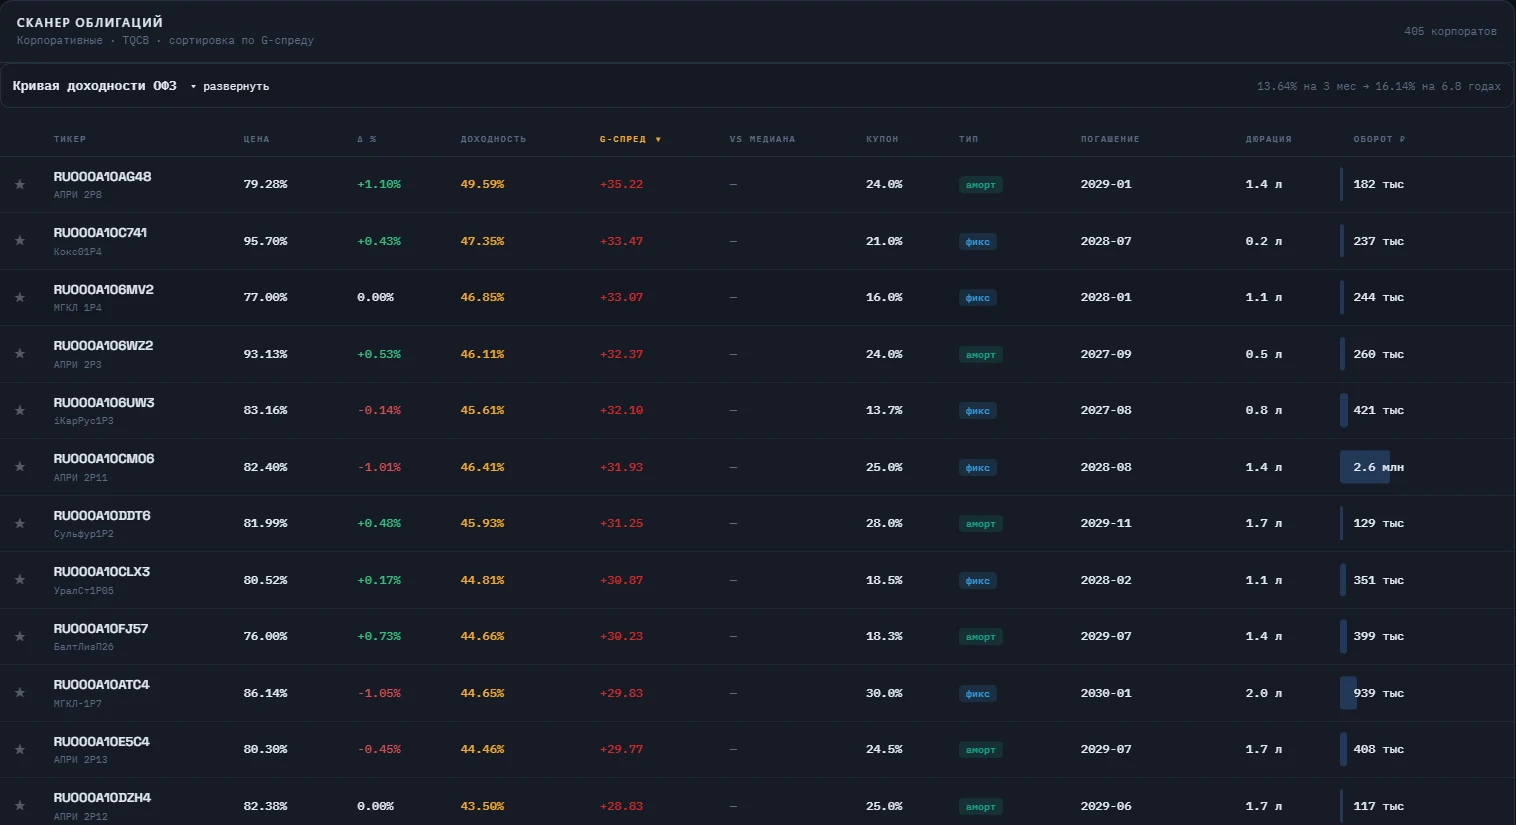
Третий уровень: G-спред уходит в красное — рынок закладывает
серьёзный риск.
Доходность 22.18%, премия 8.57 пункта. То есть за переход
с первого уровня на третий доплачивают 6.6 процента годовых.
Это и есть то, что называют высокодоходными облигациями —
и повышенная ставка тут не щедрость эмитента, а цена риска.
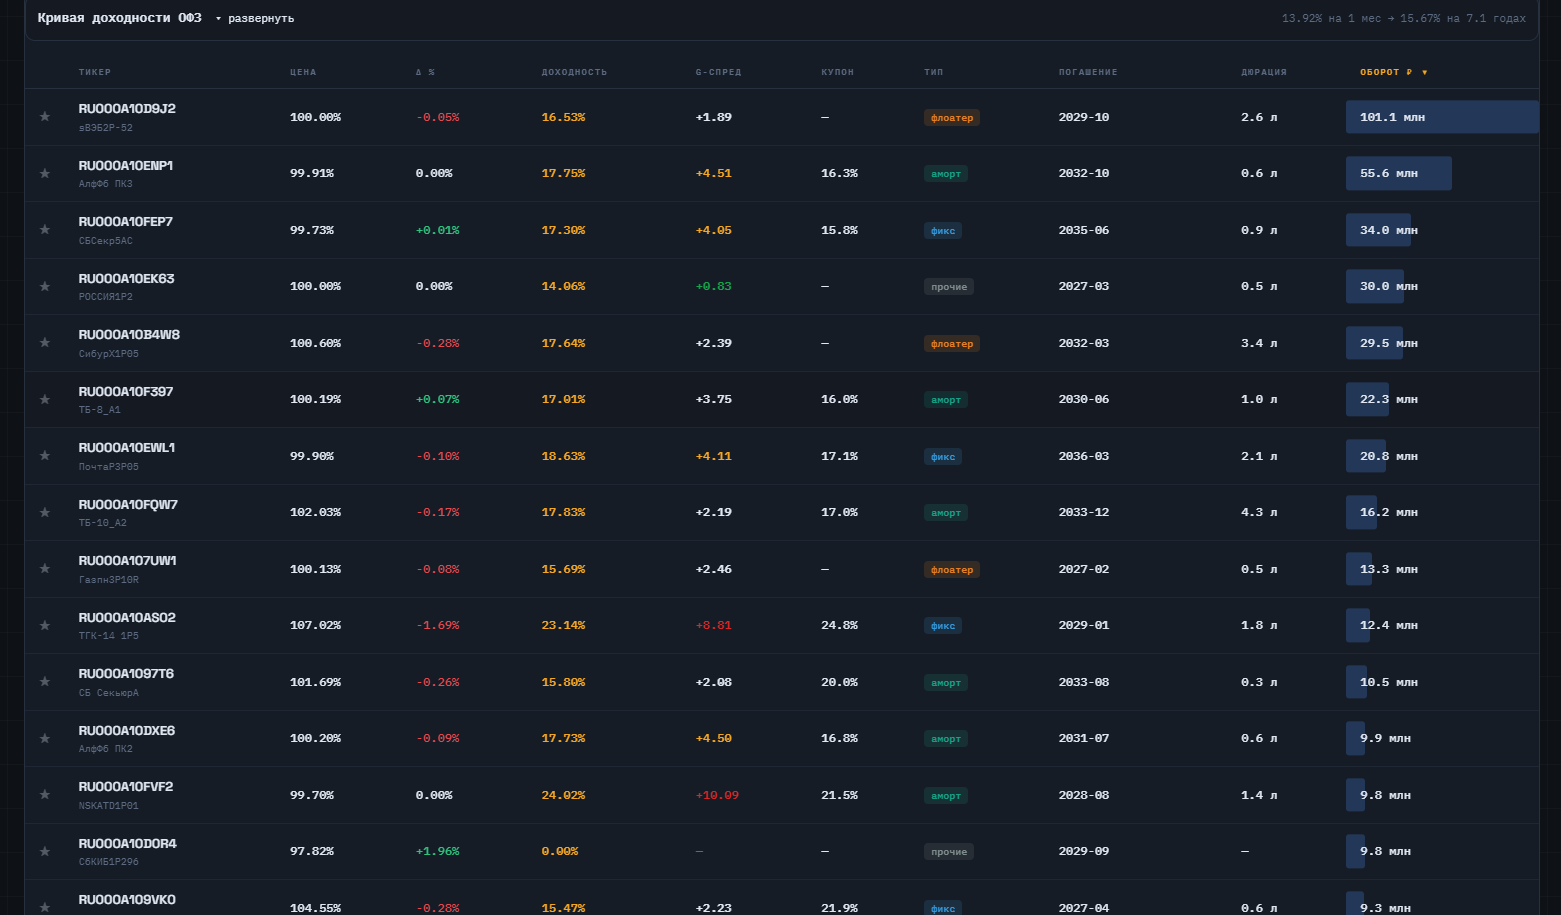
Важная оговорка. Уровень листинга относится к выпуску,
а не к эмитенту. В третьем уровне встречаются бумаги ВЭБа и ВТБ:
сам выпуск оформлен по мягким требованиям, хотя эмитент крупнейший.
Поэтому смотреть надо не только на уровень.
04 · Риск эмитента
Второй показатель, который важнее первого
Уровень листинга говорит об оформлении выпуска. Оценка риска —
о самой компании. Это разные вещи, и они нередко расходятся.
Низкий риск — 315 выпусковДоходность медиана 15.95%, премия к государственным
всего 2.03 пункта.
Средний — 366 выпусковДоходность 17.54%, премия 3.76 пункта. Разрыв
с низким риском заметнее, чем между уровнями листинга.
Высокий — 476 выпусковДоходность 21.92%, премия 8.21 пункта. Это треть корпоративного рынка.
Без оценки — 150 выпусковРиск не определён вовсе. Это само по себе повод
насторожиться: значит данных о компании недостаточно.
Показатели расходятся чаще, чем кажется.48 выпусков
прошли первый уровень листинга, но получили высокую оценку риска.
Пример: ПИК БО-П04 — доходность 33.41% при премии почти двадцать пунктов,
хотя цена держится у номинала. Биржа выпуск допустила по строгим
требованиям, а риск компании оценён иначе.
Бывает и наоборот.72 выпуска третьего уровня имеют
низкий риск — среди них бумаги Газпромнефти, Сбербанка,
Т-Банка. Премия там всего 2-4 пункта: рынок считает их
надёжными, несмотря на мягкие требования к оформлению.
Вывод простой. Смотреть надо оба показателя вместе: уровень
листинга плюс риск эмитента. Если они расходятся — это повод
разобраться, кто занимает деньги и чем собирается отдавать.
05 · Опасность
Где премия превращается в приговор
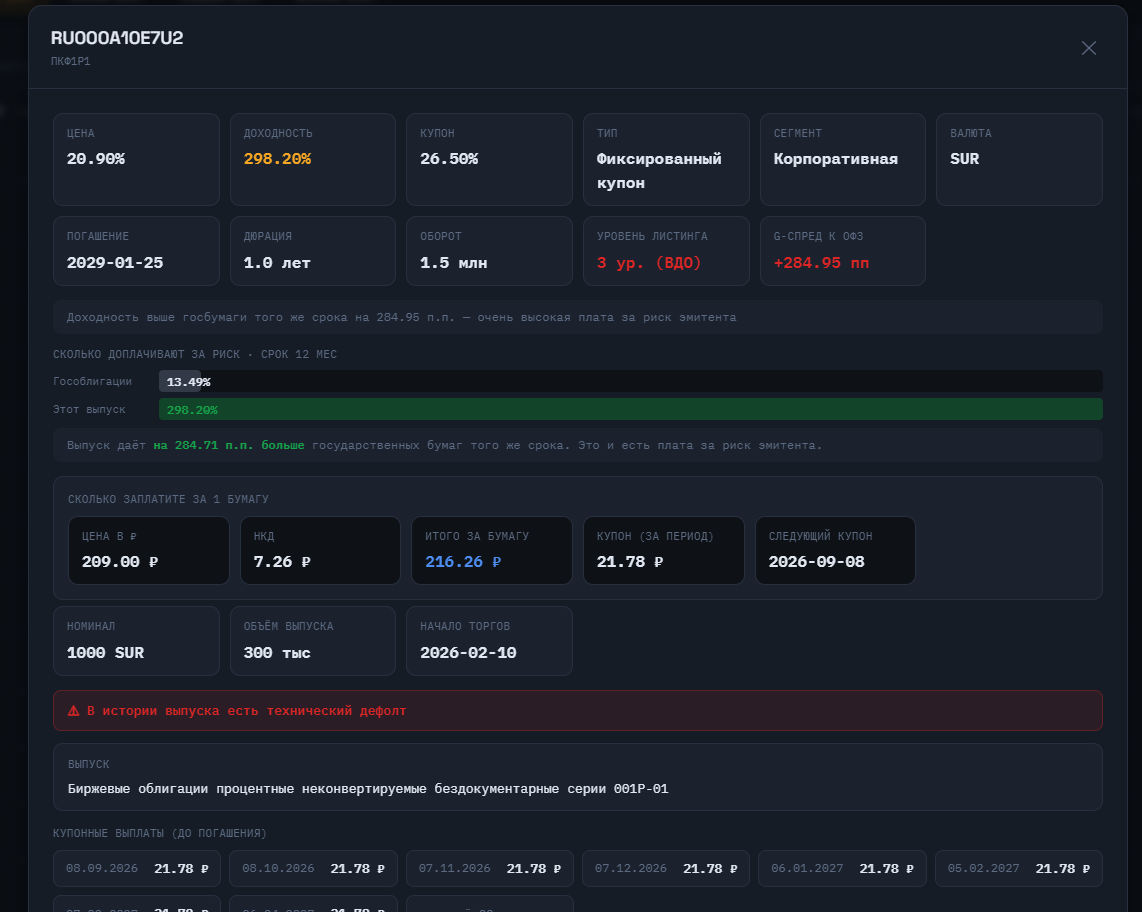
Разбор рискованного выпуска: доходность, премия к ОФЗ, цена
относительно номинала.
Смотреть надо на цену, а не на доходность. Когда рынок сомневается
в возврате долга, цена падает сильно ниже номинала — и доходность
взлетает автоматически. Сегодня 48 выпусков торгуются
дешевле 75% номинала.
Высокая премия, цена около номиналаРынок требует много, но в возврат пока верит. Пример — ПИК БО-П04: доходность 33.41% при цене у номинала. Если цена уходит к 75–80% номинала (как у ЦР БО-03: 76%, доходность 59.76%), это уже пограничный случай.
Цена рухнулаТревожный признак, если это обычная облигация. Осторожно со структурными нотами банков (в названии «ИС», «С1»): они стоят далеко ниже номинала из-за условий выплаты, а не из-за риска дефолта, и доступны только квалифицированным инвесторам. Их стоит исключать из сравнения.
Выпуски с ценой ниже 75% номинала при доходности выше 25% помечаются
предупреждением: «рынок сомневается в возврате долга». Ещё в карточке видно, был ли у выпуска дефолт в прошлом.
06 · Как отбирать
Что смотреть кроме доходности
Премия к государственнымДо 4 пунктов —
обоснованная плата. Выше 8 — рынок видит серьёзный риск, и таких
выпусков 387 из примерно 1 300.
Цена относительно номиналаОколо 100% —
норма. Ниже 75% — рынок хоронит бумагу, и высокая доходность здесь
обман зрения.
Оценка риска эмитентаОтдельный фильтр:
низкий, средний, высокий. Смотреть его надо вместе с уровнем
листинга — они нередко расходятся.
ОфертаЭмитент может выкупить бумагу
раньше срока и снизить купон. При этом доходность к погашению для таких
выпусков считается неверно — надо смотреть к дате оферты.
История дефолтовВ карточке видно, был ли
у выпуска дефолт либо технический дефолт. Это факт из данных
биржи, а не оценка.
Кредитных рейтингов агентств в таблице пока нет.
Зато есть уровень листинга, оценка риска от брокера и премия к ОФЗ —
вместе они дают представление, но рейтинг не заменяют.
Высокая доходность не всегда риск. У короткой бумаги с крупным
купоном годовая доходность бывает под сорок процентов при цене около
номинала — это математика срока. Отличить помогает именно цена.
Уровень листинга — не рейтинг эмитента. Он говорит о требованиях
к выпуску: раскрытие, объём, срок существования компании. При этом крупная
компания может разместить бумагу и по третьему уровню.
Отдельно про то, как считается доходность к погашению и как читать кривую ОФЗ, — на странице «Доходность облигаций и ОФЗ».
08 · Доступ
Как посмотреть
Облигации входят в тарифы Profi и VIP. Пробный доступ на 3 дня открывает все рынки — промокод подставится сам, карта не нужна.
Выпуски, где рынок требует большую премию к ОФЗ за риск эмитента. Большая часть ВДО — в третьем уровне листинга, но не всё в третьем уровне — ВДО. В третьем уровне 642 выпуска из ≈1 300, медианная доходность
22.18% против 15.61% на первом уровне. Разница — плата за риск,
а не выгода.
Чем риск эмитента отличается от уровня листинга?
Уровень листинга — требования биржи к оформлению выпуска. Оценка риска
относится к самой компании. Они расходятся: 48 выпусков первого
уровня имеют высокий риск, а 72 выпуска третьего — низкий.
Смотреть надо оба.
Чем отличаются уровни листинга?
Требованиями биржи к выпуску: раскрытию информации, объёму,
сроку работы компании. Первый уровень строже всего, третий мягче.
Это характеристика выпуска: о надёжности эмитента уровень сам по себе не говорит.
Какие корпоративные облигации надёжнее?
Начинать стоит с первого уровня листинга и премии к государственным
бумагам до двух пунктов. Такие выпуски дают около 15.6% —
меньше, чем ВДО, но и риск иной.
Как понять, что облигация перед дефолтом?
По цене. Когда рынок сомневается в возврате долга, бумага торгуется
сильно ниже номинала — в одну из сессий октября таких было 48 выпусков дешевле 75%.
Доходность в этот момент показывает огромные числа,
но это не заработок.
Сколько корпоративных облигаций на Мосбирже?
Около 1 300 торгуемых выпусков: 266 первого уровня, 385 второго и 642 третьего.
Отдельно — ОФЗ (61 выпуск на 30.10.2026) и муниципальные выпуски.
Что означает G-спред выше восьми пунктов?
Что рынок требует за эту бумагу на восемь и больше процентов годовых
сверх государственных того же срока. Таких выпусков 387 —
почти каждый третий на корпоративном рынке.
Пробный доступ на 3 дня открывает все рынки: акции, фьючерсы, опционы, облигации, фонды, компании, индексы и крипту.
Доступны сканер, тепловая карта, сила, уровни, каналы, клинья, трендовые
линии, поведение зон, история и оповещения.
Такие события мы публикуем в каналах AlphaGraph — крупные сделки,
стены заявок, аномальные объёмы. Факты без прогнозов и рекомендаций.
Подробнее о каналах.